В начале 2026 года Amazon отчиталась о $68,6 млрд рекламной выручки за предыдущий год. У Walmart рекламный бизнес достиг почти $6,4 млрд за финансовый год, завершившийся 31 января 2026-го. Это уже самостоятельные бизнесы, хотя покупатели приходят к этим компаниям прежде всего за товарами. Amazon, Walmart.
Здесь есть занятная перемена ролей. Магазин годами платит за рекламу, чтобы привести к себе покупателя. Потом выясняется, что собранная аудитория настолько ценна, что другие компании готовы платить самому магазину за возможность с ней поговорить. Ритейлер оказывается по обе стороны рекламного рынка: покупает внимание снаружи и продаёт его внутри.
Но масштабы ритейл-медиа объясняются не только посещаемостью. Миллионы людей бывают и на новостных сайтах. У магазина есть ещё две вещи: понимание, что человек собирается купить, и сведения о том, что он действительно купил. Соединение внимания, намерения и покупки постепенно изменило отношения между торговлей и рекламой.
Эта история началась задолго до современных рекламных кабинетов. И развивалась она по нескольким путям: американские маркетплейсы превращали поиск товара в рекламный аукцион, европейские сети опирались на программы лояльности, а китайские платформы сближали торговлю, рекомендации и развлекательный контент. Россия за несколько лет прошла значительную часть этой дистанции — прежде всего благодаря маркетплейсам.
Сегодня ритейл-медиа называют рекламу на площадках ритейлера и рекламу, использующую его покупательские данные. Она может показываться в каталоге, в приложении, в физическом магазине или за их пределами. Торговая компания предоставляет рекламодателю аудиторию, размещения и возможности измерения; потребитель при этом продолжает пользоваться её торговым сервисом.
#До интернета: магазин уже продавал доступ к покупателю
Производитель всегда зависел от того, что происходило между складом и кассой. Товар можно было поставить в магазин, но оставить на нижней полке, спрятать среди десятков аналогов или вовсе не включить в ассортимент. Поэтому бренды договаривались с торговыми сетями о выкладке, дополнительных местах, участии в каталогах и совместных промоакциях.
Это ещё не была ритейл-медиа в сегодняшнем смысле. Плата за ввод товара в ассортимент, скидка поставщика и покупка рекламного размещения выполняют разные функции. Но экономическая предпосылка уже существовала: сеть контролирует доступ к покупателю, а производителю этот доступ нужен.
В США споры о таких платежах были достаточно серьёзными, чтобы Федеральная торговая комиссия посвятила им отдельный семинар в 2000 году и отчёт в 2001-м. Обсуждались slotting allowances — платежи за размещение товаров — и связанные с ними практики распределения полочного пространства. Вопрос был вполне современным: производитель платит за полезную услугу или вынужден покупать право оставаться видимым?
У физической полки понятный предел: её длина. Интернет-магазин может выставить почти бесконечный ассортимент, поэтому на первый взгляд должен был освободить производителей от этого ограничения. На деле дефицит просто переместился. Товарных карточек стало сколько угодно, а внимания покупателя больше не стало. Он по-прежнему видит несколько первых предложений и редко добирается до сотого.
Цифровая полка оказалась бесконечной по вместимости и очень короткой по фактической видимости.
При этом магазин научился узнавать покупателей. Tesco запустила Clubcard в 1995 году; со временем программа лояльности стала основой для анализа покупательского поведения. Историю Clubcard сама dunnhumby связывает с дальнейшим развитием Tesco Media.
Теперь сеть могла различать не только продажи отдельных товаров, но и покупки одной семьи во времени. Это принципиально меняло разговор с производителем: вместо общего предложения «разместим вашу рекламу у кассы» появлялась возможность обратиться к покупателям категории, бывшим клиентам бренда или людям, которые приобретают сопутствующие товары.
Так возникли две основы будущего рынка. Торговля давно умела брать деньги за видимость. Данные постепенно позволяли понять, кому именно эту видимость стоит продавать.
#Китай: бесплатная торговая площадка и платное внимание
Историю цифровой ритейл-медиа часто начинают с Amazon. Однако один из наиболее ясных ранних примеров возник в Китае.
В 2003 году Alibaba запустила Taobao как бесплатную площадку: продавцам было легко открыть витрину и разместить товары. В 2007-м компания запустила Alimama и начала монетизировать Taobao через поисковое продвижение и медийную рекламу. Эта последовательность зафиксирована в документах Alibaba перед IPO.
Бесплатный вход помогал собирать ассортимент. Чем больше продавцов, тем полезнее площадка для покупателей. Чем больше покупателей, тем привлекательнее площадка для новых продавцов. Но после определённого масштаба возникала другая проблема: открыть магазин легко, быть замеченным трудно.
Реклама позволяла продавать не сам факт присутствия, а возможность получить дополнительное внимание. Такая модель особенно хорошо сочетается с большим числом независимых торговцев. У каждого свой ассортимент, свои остатки и свои причины ускорить продажи; платформа сводит эти интересы в один механизм распределения показов.
На уровне отдельного показа это уже не обычная аренда баннера. Нужно выбрать товар, который подходит запросу, оценить вероятность реакции и учесть предложение рекламодателя. Высокая ставка за неподходящий товар не обязательно принесёт больше денег: по объявлению могут не кликнуть, а раздражённый покупатель может уйти.
В годовом отчёте Alibaba за 2024 финансовый год описано именно такое устройство Alimama. Ранжирование учитывает ставки, популярность и качество товара или продавца, а также обратную связь покупателей. Наряду с поисковой рекламой используются объявления в ленте, медийные размещения и партнёрские площадки за пределами собственной экосистемы.
Важно, что это не копия внешнего поисковика, прикрученная к каталогу. Внутри торговой площадки качество рекламного ответа зависит от самой торговли: цены, наличия, репутации продавца, свойств товара. Карточка становится одновременно товарным предложением и рекламным материалом.
Китайский пример показывает, почему ритейл-медиа нельзя объяснить только более поздними ограничениями рекламных идентификаторов. Продажа доступа к покупательскому спросу уже работала в 2000-х. Изменения в отслеживании пользователей усилили ценность собственных данных ритейлера, но не создали эту экономику с нуля.
#Amazon: реклама переместилась туда, где уже выбирают товар
Amazon придала той же логике особенно мощную форму. Для многих товарных запросов площадка стала местом, где покупатель мог сразу сравнить предложения, прочитать отзывы и оформить заказ. Между запросом и продажей оставалось меньше переходов.
В начале 2010-х компания развивала Sponsored Products — рекламу отдельных товаров в поиске и на других торговых поверхностях. В августе 2023 года Amazon сообщала, что совершенствует этот продукт уже больше десяти лет. Поэтому речь идёт о длительном развитии механизма, который появился задолго до нынешнего бума ритейл-медиа.
Покупатель ищет, например, внешний аккумулятор. Производитель может попытаться заинтересовать его рекламой на стороннем сайте, а может заплатить за показ среди предложений, которые он уже сравнивает. Во втором случае рекламодатель покупает доступ к сформированному спросу. Это объясняет высокую коммерческую ценность такого показа — даже если аудитория у него значительно меньше, чем у массового медиа.
Продавцу также проще увидеть результат: объявление ведёт к конкретной карточке, а площадка знает о последующем заказе. Самообслуживание делает эту возможность доступной множеству небольших компаний. Чтобы продвигать несколько товаров, не обязательно договариваться о годовом контракте с медиаотделом.
Но у механизма есть и обратная сторона. Если все участники категории начинают покупать видимость, рекламный аукцион становится частью повседневной конкуренции. Продавец может платить не только ради новых покупателей, но и ради того, чтобы конкурент не занял место перед его товаром. Доступ к уже собранному спросу приобретает собственную цену.
Масштаб этой перемены стал особенно заметен, когда Amazon начала отдельно показывать рекламную выручку в отчётности за 2021 год. За четыре следующих года она более чем удвоилась.
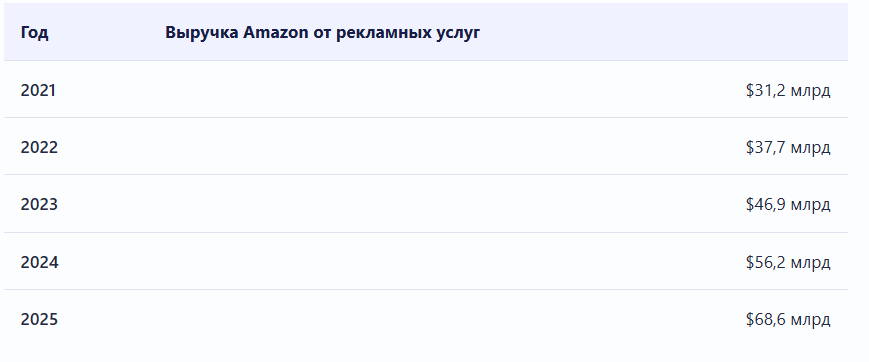
Источники: отчётность за 2021 год, 2022 год и 2025 год с сопоставимыми данными за 2023–2024 годы.
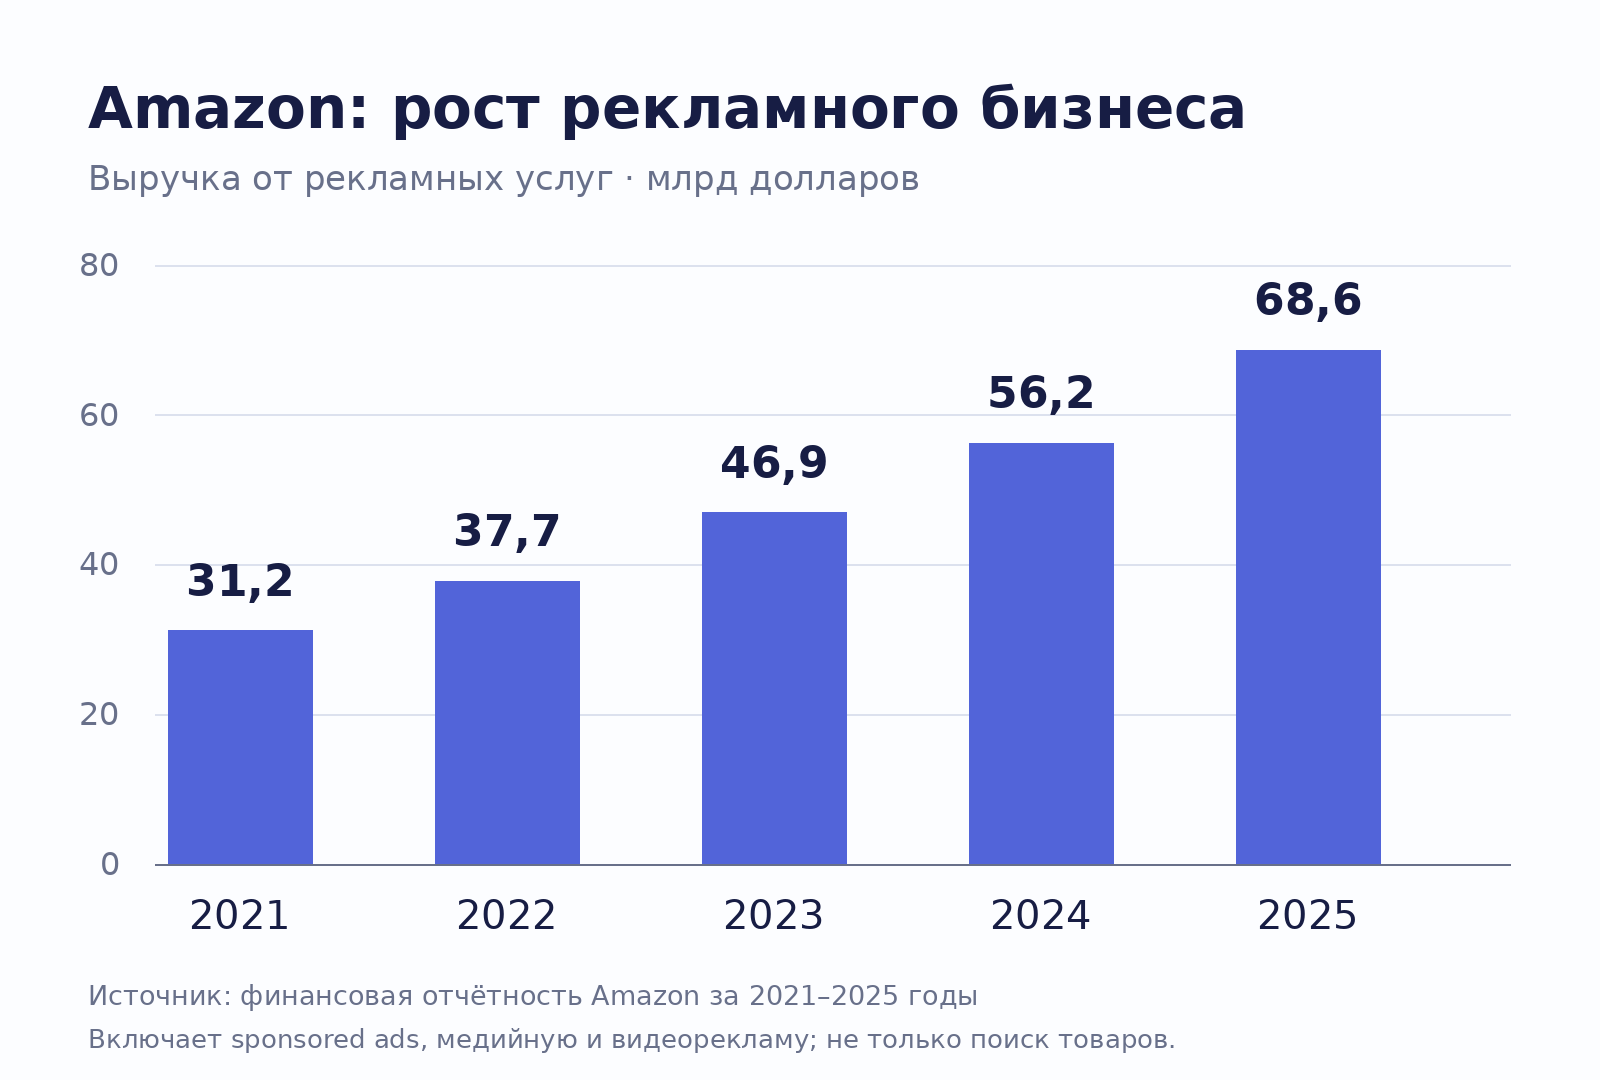
Строка Advertising services шире рекламы товаров в поиске: она включает также медийную и видеорекламу. Поэтому все $68,6 млрд нельзя считать выручкой от платных карточек или размером отдельного сегмента ритейл-медиа. Но сама широта показателя отражает следующий исторический поворот: Amazon постепенно стала продавать гораздо больше, чем места в собственном каталоге.
#Западные сети: чтобы стать медиа, не обязательно быть маркетплейсом
У Amazon было очевидное преимущество: огромная цифровая торговая среда. У традиционных сетей — другое. Они знали покупки, происходящие в физических магазинах, и сохраняли отношения с производителями, которые десятилетиями финансировали торговое продвижение.
Понадобилась инфраструктура, которая перевела бы эти отношения в управляемую цифровую рекламу. Один из ранних поставщиков такой инфраструктуры, HookLogic, был основан в 2004 году. Компания связывала производителей с крупными интернет-магазинами и позволяла им покупать продвижение товаров. В 2016 году Criteo приобрела её примерно за $250 млн. Описание модели, условия сделки.
Для производителя это был способ покупать рекламу там, где продают его продукцию, а не только там, где он может самостоятельно принять заказ. Для магазина — возможность монетизировать аудиторию без строительства всей рекламной технологии своими силами.
В этом месте меняется сам рекламодатель. Обычный интернет-магазин платит за привлечение покупателя к себе. Производитель, чьи товары продаются через несколько сетей, готов платить этим сетям за продвижение своих товаров. Ему важна продажа бренда, даже если покупку оформляет другой бизнес.
Target запустила собственную медиакомпанию в 2016 году, а в 2019-м представила её под брендом Roundel. Компания сразу говорила не только о Target.com, но и о внешних рекламных каналах. Walmart в январе 2021 года объявила расширенную стратегию Walmart Connect: собственные цифровые площадки, реклама в магазинах и внешние размещения с использованием покупательских данных.
В Европе развивалась похожая модель, но особенно заметную роль играли программы лояльности. В ноябре 2021 года Tesco запустила Media and Insight Platform совместно с dunnhumby. Она объединила сведения о клиентах и покупках с рекламными возможностями сети. В июне 2023-го Carrefour и Publicis запустили Unlimitail, рассчитанную на развитие ритейл-медиа вместе с другими торговыми партнёрами.
Эти истории показывают два способа масштабирования. Крупная сеть создаёт собственный рекламный бизнес. Более специализированные продавцы подключаются к общей технологии и коммерческой инфраструктуре: рекламодателю удобнее покупать доступ к нескольким магазинам через знакомый механизм, чем осваивать отдельный кабинет для каждого.
В обоих случаях ритейл-медиа становится отдельной работой. Нужны продажи рекламодателям, правила размещения, работа с агентствами, отчётность и контроль исполнения. Просто поставить баннер на сайте недостаточно: бренд покупает обещанный доступ к аудитории и ожидает доказательств того, что получил его.
Пандемия ускорила этот переход. По данным годового исследования Бюро переписи США, онлайн-продажи в американской рознице выросли с $571,2 млрд в 2019 году до $815,4 млрд в 2020-м — на 43%. Источник Census Bureau, опубликованный в 2022 году. Цифровая витрина стала заметно важнее для торгового бизнеса, а вместе с посещениями выросли возможности собирать данные и продавать рекламные контакты.
Для бренда это означало изменение места конкуренции. Если покупатель выбирает товар в приложении, одной узнаваемости, построенной внешней рекламой, может оказаться недостаточно: перед ним окажутся предложения конкурентов, а собственный товар не обязательно попадёт на первый экран. Часть маркетинговой работы переместилась непосредственно в торговый интерфейс. Рекламная технология к этому моменту уже существовала; рост электронной торговли увеличил спрос на неё.
#Почему реклама вышла за пределы магазина
Первые заметные продукты ритейл-медиа легко объяснить: человек уже выбирает товар, а производитель покупает возможность попасть в поле зрения. Но эта модель ограничена числом посещений и количеством рекламных мест, которые магазин может показать без ущерба для удобства.
Следующий шаг оказался менее очевидным. Если сеть знает, кто покупает определённую категорию, ей не обязательно ждать, пока эти люди вернутся в приложение. Можно использовать сведения о покупках для рекламы на внешних сайтах и экранах, а затем проверить покупки в своей торговой среде.
Так сформировались три основных направления.
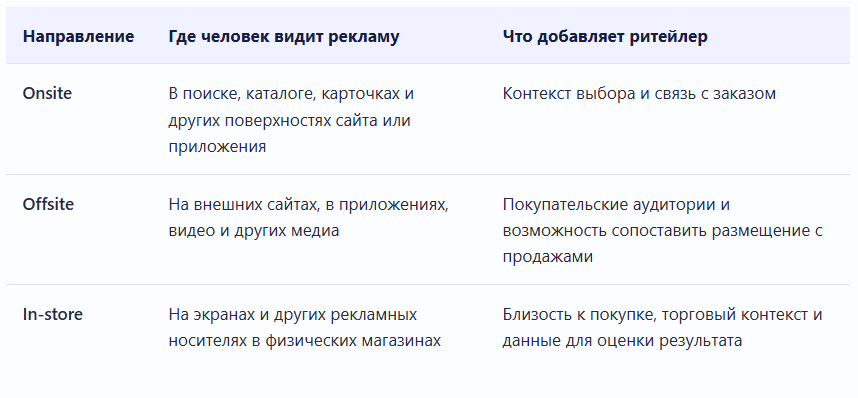
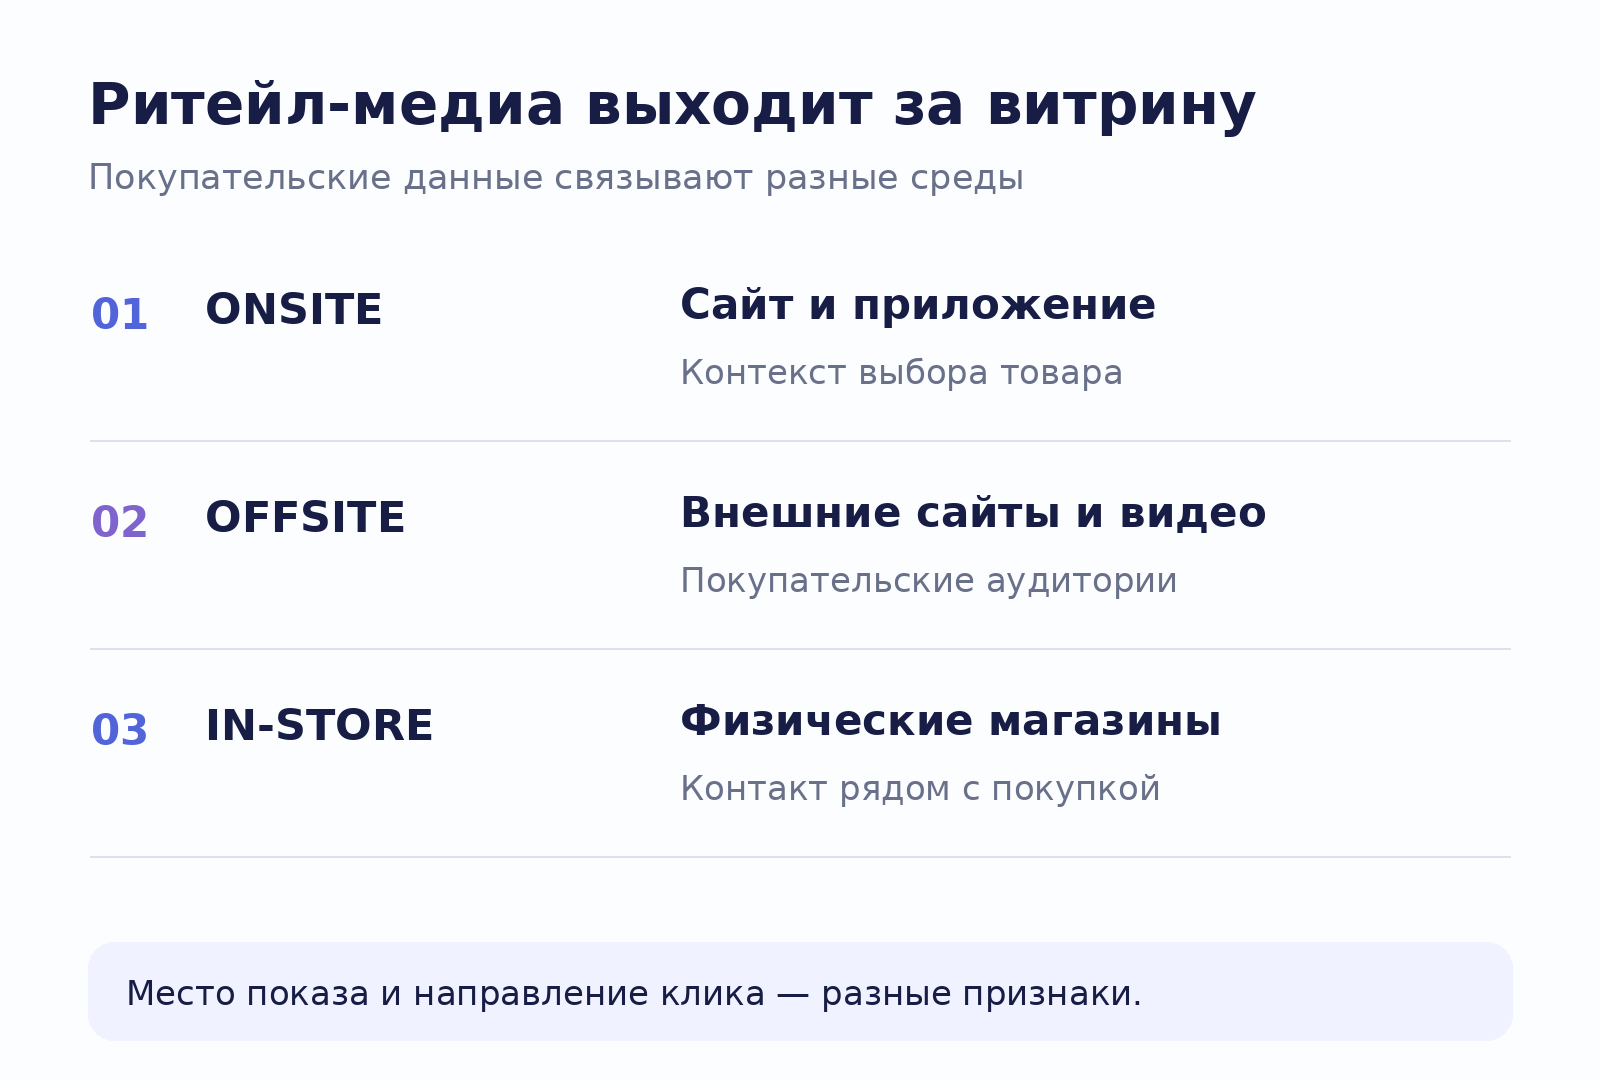
Offsite не следует путать с рекламой, которая просто уводит посетителя магазина на внешний сайт. Это разные оси: первая описывает место показа, вторая — направление перехода после клика. Реклама банка внутри приложения маркетплейса может вести наружу; реклама товарного бренда на стороннем сайте может вести обратно в маркетплейс.
В 2023 году Amazon начала расширять Sponsored Products на сторонние сайты и приложения, сохраняя переход на товарную карточку Amazon. Walmart пошла ещё дальше в расширении собственных рекламных поверхностей: в декабре 2024 года завершила приобретение Vizio, о чём сообщала в материалах для инвесторов. Телевизионная платформа дала торговой компании дополнительный выход в мир видео.
Для продуктового бренда это означает возможность работать не только с человеком, который уже ищет конкретный товар. Видео может познакомить с новинкой, последующее размещение — напомнить о ней, а реклама в каталоге — помочь выбрать её среди аналогов. Покупательские данные связывают этапы, хотя точность такого связывания зависит от доступных идентификаторов и качества измерения.
Для рекламного рынка последствия серьёзнее. Ритейлер претендует уже не только на бюджет торгового продвижения, но и на деньги, которые раньше уходили внешним медиа. Его аргумент: мы можем совместить охват с наблюдением покупки.
#Китай пошёл дальше: магазин стал лентой, а лента — магазином
В китайской цифровой торговле реклама особенно тесно переплелась с самим способом выбора. Alimama соединяла поиск, медийные размещения, ленты и партнёрский трафик. Позже развитие мобильных рекомендательных интерфейсов сделало распределение внимания ещё более зависимым от алгоритмов.
Pinduoduo показала, насколько большой бизнес может возникнуть на маркетинговых услугах внутри торговой платформы. По отчётности PDD Holdings за 2025 год, выручка по строке Online marketing services and others составила 217,8 млрд юаней, против 197,9 млрд в 2024-м. Это около половины консолидированной выручки группы за 2025 год.
У этого числа есть границы: показатель включает «прочие» услуги, относится к группе и не является отдельной оценкой всего китайского рынка ритейл-медиа. Но он хорошо показывает масштаб монетизации внимания внутри торговой экосистемы. Выручка от транзакционных услуг учитывается отдельной строкой.
JD.com представляет другой вариант: значительная часть бизнеса связана с собственной розничной торговлей. В отчётности компания объединяет доходы от маркетплейса и маркетинга в показатель Marketplace and marketing revenues. Финансовые результаты JD напоминают, почему даже внутри одной страны нельзя складывать похожие названия строк и получать «чистый рекламный рынок»: комиссия и реклама могут учитываться вместе.
Ещё интереснее обратное движение — от медиа к торговле. Douyin начинала как платформа коротких видео, где человек приходит смотреть контент. Затем товарные предложения, магазины и покупки стали частью этой среды. В материалах Ocean Engine 2021 года уже описывалось объединение контента, трафика и торговли, с особым вниманием к коротким видео и трансляциям.
Это иной способ обнаружить покупателя. В товарном поиске человек формулирует потребность, после чего площадка выбирает подходящие предложения. В рекомендательной ленте алгоритм сначала выбирает контент, который может заинтересовать человека; потребность способна возникнуть уже в процессе просмотра.
Рекламодатель в такой среде покупает участие в распределении внимания между видео и трансляциями. Но результат зависит от содержания ролика, привлекательности товара, цены, доверия к автору и удобства покупки. Реклама и торговля оказываются частями одной последовательности решений.
Если американский путь в упрощённом виде ведёт от магазина к медиа, китайский показывает движение в обе стороны. Торговая площадка становится средой открытия товаров. Контентная площадка добавляет торговлю и получает сведения о продажах. На этой границе понятие commerce media становится полезнее узкого представления о баннере на сайте магазина.
#Россия: маркетплейсы быстро превратили спрос в рекламный бизнес
В России ритейл-медиа тоже не возникла на пустом месте. Торговые сети давно работали с поставщиками через промо, каталоги, программы лояльности и рекламные размещения. Но резкое изменение масштаба связано с цифровыми площадками, на которых встретились массовая покупательская аудитория и множество независимых продавцов.
По оценке АРИР, расходы на E-Retail Media Ad в 2024 году достигли 381 млрд рублей, увеличившись на 133%. Основную часть составляли форматы Click In — продвижение, удерживающее покупателя внутри площадки. Это согласуется с устройством рынка: продавец платит за внимание человека, который уже пришёл покупать.
Для 2025 года АРИР опубликовала 580 млрд рублей для еРитейл медиа без кликаут-баннеров. Ещё 42 млрд рублей кликаут-баннеров учтены в категории баннерной рекламы. Ассоциация также исключила из оценки ритейл-медиа ко-промо. Поэтому 381 млрд и 580 млрд описывают масштаб в разные годы, но их простое деление не даёт корректного темпа роста всего сегмента: изменился состав учёта.
Даже с этой оговоркой перемена очевидна. Реклама в торговой среде стала одной из крупнейших частей российского цифрового рекламного бизнеса. Она конкурирует за бюджет уже на уровне, на котором её невозможно считать побочной услугой магазина.
Причины лежат в устройстве маркетплейсов. Они собирают огромный ассортимент, но не могут одновременно показать все предложения. Цена и отзывы помогают выделиться, однако тысячи продавцов действуют так же. Платное продвижение превращается в ещё один инструмент конкуренции за ограниченное число заметных мест.
При этом маркетплейс получает рекламодателя без отдельного поиска: продавец уже работает на площадке, загружает товары и наблюдает за продажами. Предложение продвижения возникает рядом с его ежедневной коммерческой задачей. Это сокращает путь от потребности до покупки рекламы.
#Ozon: продавать товары и продавать продавцам внимание
Ozon хорошо показывает переход от интернет-магазина к многосоставной платформе. Покупатели создают спрос, сторонние продавцы расширяют ассортимент, а рекламные услуги помогают распределять внимание внутри этого ассортимента.
За 2024 год рекламная выручка Ozon составила около 138 млрд рублей — этот показатель из отчётности компании приводит Shopper’s. Рекламные доходы здесь нужно отличать от общих доходов от услуг: последние также включают другие платные сервисы маркетплейса.
Для платформы реклама привлекательна тем, что дополнительные доходы не требуют пропорционально наращивать физическую обработку товаров. Продать ещё один заказ — значит обеспечить склад, комплектацию и доставку. Продать более ценный рекламный показ — значит лучше использовать уже существующее посещение. Технологические и коммерческие расходы остаются, а сама аудитория была собрана торговым бизнесом.
Но считать такой доход бесплатным тоже было бы ошибкой. Чтобы рекламное место оставалось ценным, покупатели должны возвращаться. Для этого платформа продолжает финансировать ассортимент, сервис и привлечение аудитории. Рекламная монетизация опирается на качество всей торговой среды.
Продавцу нужна своя проверка экономики. Рост заказов после увеличения рекламного бюджета ещё не означает рост прибыли. Меняются цена клика, доля органических продаж, скидки и распределение спроса между товарами. Чем важнее реклама для категории, тем сильнее управление ставками связано с остатками, маржинальностью и общей стратегией продаж.
#Wildberries и Russ: соединение торговли с внешними медиа
Wildberries представляет похожую конкуренцию за видимость, но объединение с Russ в 2024 году добавило ещё один слой: рядом с цифровой торговой площадкой оказался крупный оператор наружной рекламы. В сообщениях об объединении зафиксировано создание общей компании РВБ.
Для истории ритейл-медиа это содержательный поворот. Маркетплейс располагает сведениями о спросе и покупках; оператор наружной рекламы — поверхностями, на которых можно обратиться к людям вне торгового приложения. Такое сочетание расширяет возможности рекламного предложения. При этом сам факт объединения ещё не означает, что каждая наружная кампания уже точно сопоставляется с покупкой каждого зрителя.
Здесь особенно легко ошибиться в финансовых сравнениях. Shopper’s сообщает о 281 млрд рублей доходов от рекламных услуг РВБ за 2025 год, но эта сумма включает Russ. Сравнивать её с 67 млрд рублей рекламной выручки Wildberries за 2024-й и объявлять результат органическим ростом рекламы маркетплейса нельзя: изменился состав бизнеса. Источник и пояснение состава.
Другая ветка развития — контент. В Wibes пользователи смотрят короткие видео и могут покупать товары из них; приложение описывает персональную рекомендательную ленту. Официальное описание Wibes.
Механически это напоминает китайскую модель: потребность может появиться до товарного поиска, во время просмотра контента. Для площадки ценен не только человек, который уже ввёл название товара, но и человек, которому алгоритм помог этот товар обнаружить. Продажа внимания постепенно распространяется на более раннюю часть покупательского пути.
#Яндекс Маркет: разные способы оплатить видимость
У Яндекс Маркета продвижение также встроено в управление продажами. В наборе инструментов есть буст продаж, буст показов, полки и баннеры. Разница между ними важна: рекламодатель может покупать разные типы контакта и оплачивать их по разным правилам. Обзор инструментов Маркета.
Плата за показ оставляет продавцу риск того, что человек не отреагирует. Плата за клик переносит границу к посещению предложения. Модель с оплатой за определённый заказ связывает расход с более поздним событием. Однако название модели оплаты само по себе не отвечает на вопрос, сколько дополнительных продаж она создала.
Для российского рынка Маркет интересен ещё и тем, что торговая площадка находится внутри более широкой рекламной экосистемы. Но отдельную рекламную выручку самого маркетплейса нельзя надёжно вывести из общего рекламного бизнеса Яндекса: компания не раскрывает её как самостоятельный показатель, на что также указывает Shopper’s.
Таким образом, три крупнейшие площадки полезнее сравнивать по механике, чем по эффектной таблице рекламных доходов. Ozon показывает масштаб внутренней монетизации спроса. Wildberries/Russ — расширение от торговли к наружным носителям и контенту. Яндекс Маркет — развитие разных способов продвижения в окружении большой рекламной системы.
#Российские торговые сети: ритейл-медиа существует и вне маркетплейсов
Продуктовые сети располагают другим активом: частыми покупками и большим физическим охватом. Приложение может занимать лишь часть пути, но история корзин помогает понять устойчивые привычки покупателя.
В июле 2024 года X5 объединила продажи рекламных и аналитических услуг под брендом X5 Media. Компания описывала возможности торговых сетей, цифровых сервисов и Food.ru, а среди рекламодателей называла не только поставщиков, но и банки, строительные компании и другие виды бизнеса. Состав рекламных возможностей отражён и в медиаките X5 за 2024 год.
Это объясняет, почему ритейл-медиа может выйти за ассортимент магазина. Банк не продаётся на продуктовой полке, однако ему может быть интересна аудитория сети. В таком размещении покупательские данные помогают выбрать аудиторию, но результат уже лежит за пределами кассы ритейлера: потребуется информация рекламодателя о заявках и клиентах.
У продуктовых сетей, аптек и специализированных магазинов поэтому собственный путь развития. Им не обязательно воспроизводить рекламный аукцион универсального маркетплейса. Можно продавать работу с конкретной категорией, поддерживать вывод новинок, соединять цифровые размещения с рекламой в магазинах и помогать бренду оценивать продажи.
Российский рынок в итоге повторяет несколько мировых моделей сразу. Массовые маркетплейсы монетизируют поиск и рекомендации. Торговые сети соединяют лояльность, физические магазины и цифровые каналы. Площадки с контентом пытаются влиять на выбор ещё до появления явного запроса. Общий ресурс у них один: отношения с покупателем, которые можно превратить в рекламное предложение.
#Зачем ритейл-медиа крупному самостоятельному интернет-магазину
После истории гигантов возникает практический вопрос: что из этого доступно обычному крупному e-commerce, который не собирается становиться универсальным маркетплейсом?
Допустим, у компании есть заметная аудитория в одной категории, собственный ассортимент и постоянные отношения с производителями. Она привлекает покупателя, помогает ему сравнивать товары, принимает заказ и обслуживает его после покупки. Весь этот путь стоит денег. При этом производитель часто готов отдельно финансировать продвижение своего бренда.
Ритейл-медиа позволяет организовать такое финансирование как понятную услугу. Бренд оплачивает продвижение новинки среди заинтересованных посетителей, тематическую подборку, размещение в категории или другую согласованную рекламную возможность. Магазин получает доход и более содержательные отношения с поставщиком: обсуждение охватывает уже не только закупочную цену и объём поставки, но и способы создать спрос.
Особенно интересно это для специализированных площадок. Аудитория интернет-магазина профессионального инструмента может быть меньше аудитории универсального медиа, но для определённого производителя она значительно точнее. Важно не количество людей вообще, а число людей, которым действительно подходит товар и которые способны его купить.
Однако крупная выручка магазина сама по себе не гарантирует рекламную экономику. Возможность продавать размещения зависит от посещаемости, частоты возвращений, числа потенциальных рекламодателей, конкуренции брендов внутри категории и способности показать результат. Два магазина с одинаковым оборотом могут иметь совершенно разный потенциал ритейл-медиа.
Чтобы увидеть масштаб, полезен условный расчёт. У площадки есть 6 млн пригодных для рекламного размещения показов в месяц. Заполняется 40% этого объёма, реализованная цена составляет 250 рублей за тысячу показов. Получается 600 тысяч рублей рекламной выручки в месяц, или 7,2 млн в год.
Из этих денег ещё нужно оплатить продажи, технологию, сопровождение, измерение и связанные обязательные расходы. Если рекламные места вытесняют полезные товарные предложения и снижают торговую прибыль, эта потеря тоже относится к цене модели. Поэтому даже несколько миллионов посетителей не превращаются автоматически в десятки миллионов рекламного дохода.
У небольшой команды может лучше работать другая форма: ограниченное число понятных пакетов для поставщиков вместо открытого аукциона. Для старта важнее стабильное качество размещений и прозрачный результат, чем множество форматов и сложный кабинет.
И есть содержательная граница применимости. Мультибрендовая площадка может свести интересы нескольких производителей. Магазину собственного бренда обычно гораздо труднее построить аналогичный рынок рекламодателей: сама персонализация каталога ещё не создаёт отдельную ритейл-медиа. Для неё нужен кто-то, готовый платить за доступ к аудитории.
#Самая трудная задача: продать место и сохранить хороший выбор
Снаружи ритейл-медиа выглядит как дополнительный доход поверх торговли. Внутри она меняет работу витрины. За один и тот же экран начинают конкурировать органический поиск, товарные рекомендации, коммерческие приоритеты магазина и платное продвижение поставщиков.
У каждого механизма разумная цель. Поиск должен отвечать запросу. Рекомендации — помогать обнаружить подходящий товар. Магазин учитывает прибыль и наличие. Поставщик хочет видимость. Но все эти задачи обращаются к одному покупателю и ограниченному числу мест.
Если ранжировать рекламу только по ставке, можно получить дорогой показ неподходящего товара. Если учитывать лишь вероятность клика, можно продвигать привлекательное изображение, которое плохо превращается в покупку. Если смотреть только на вероятность заказа, система будет предпочитать и без того очевидные товары, оставляя новинкам мало возможностей получить первые данные.
Это проблема распределения внимания, очень близкая к устройству рекомендательных систем. Однако в рекламе к релевантности добавляется ещё и платёж другого участника. Поэтому рекламный выбор требует самостоятельных правил: ограничений по товару, качеству, числу размещений и способу учёта денег.
Цена такого конфликта видна в исследованиях. Авторы работы Sponsored is the New Organic проанализировали результаты поиска Amazon в четырёх странах и обнаружили, что высоко размещённые рекламные товары во многих случаях были дороже и имели более низкие оценки качества, чем верхние органические результаты. Это наблюдение о конкретной выборке, а не доказательство бесполезности всей товарной рекламы. Оно показывает, почему качество выбора нельзя считать автоматически защищённым самим аукционом.
При этом технический компромисс можно улучшать. В работе The Power of Linear Programming in Sponsored Listings Ranking исследователи описали полевой эксперимент с новым способом ранжирования на крупной площадке. За 19 дней и 329,3 млн посещений новая схема повысила рекламную выручку на 1,80%, покупки на 1,55% и GMV на 1,39% относительно использовавшегося алгоритма.
Интересен здесь не перенос этих процентов в чужой магазин, а сам результат: улучшение рекламы может сочетаться с улучшением торговли. Для этого требуется рассматривать их совместно. Больше рекламных денег не обязательно означает больше рекламных мест; иногда деньги появляются благодаря более точному выбору того, что показать.
#Знать о покупке ещё не значит знать эффект рекламы
Ритейл-медиа выросла на обещании соединить рекламный контакт с продажей. Но это обещание содержит две разные задачи.
Первая — установить, что после контакта человек купил товар. Вторая — выяснить, какую часть продаж создал именно этот контакт. Первая задача относится к атрибуции, вторая — к дополнительному эффекту, или инкрементальности.
Рассмотрим условный пример. Рекламная система отнесла к кампании 100 заказов по 3 тысячи рублей. При расходе 30 тысяч рублей отчёт покажет ROAS 10: на рубль рекламы приходится десять рублей продаж.
Теперь в корректно организованном эксперименте сопоставимая по размеру случайная контрольная группа без этой кампании получила 80 заказов. При выполнении условий эксперимента оценка дополнительного результата составит 20 заказов, или 60 тысяч рублей. Дополнительная выручка на рубль рекламного расхода равна 2. Если маржинальный вклад этих продаж до оплаты рекламы составляет 25%, они дают 15 тысяч рублей против 30 тысяч расходов.
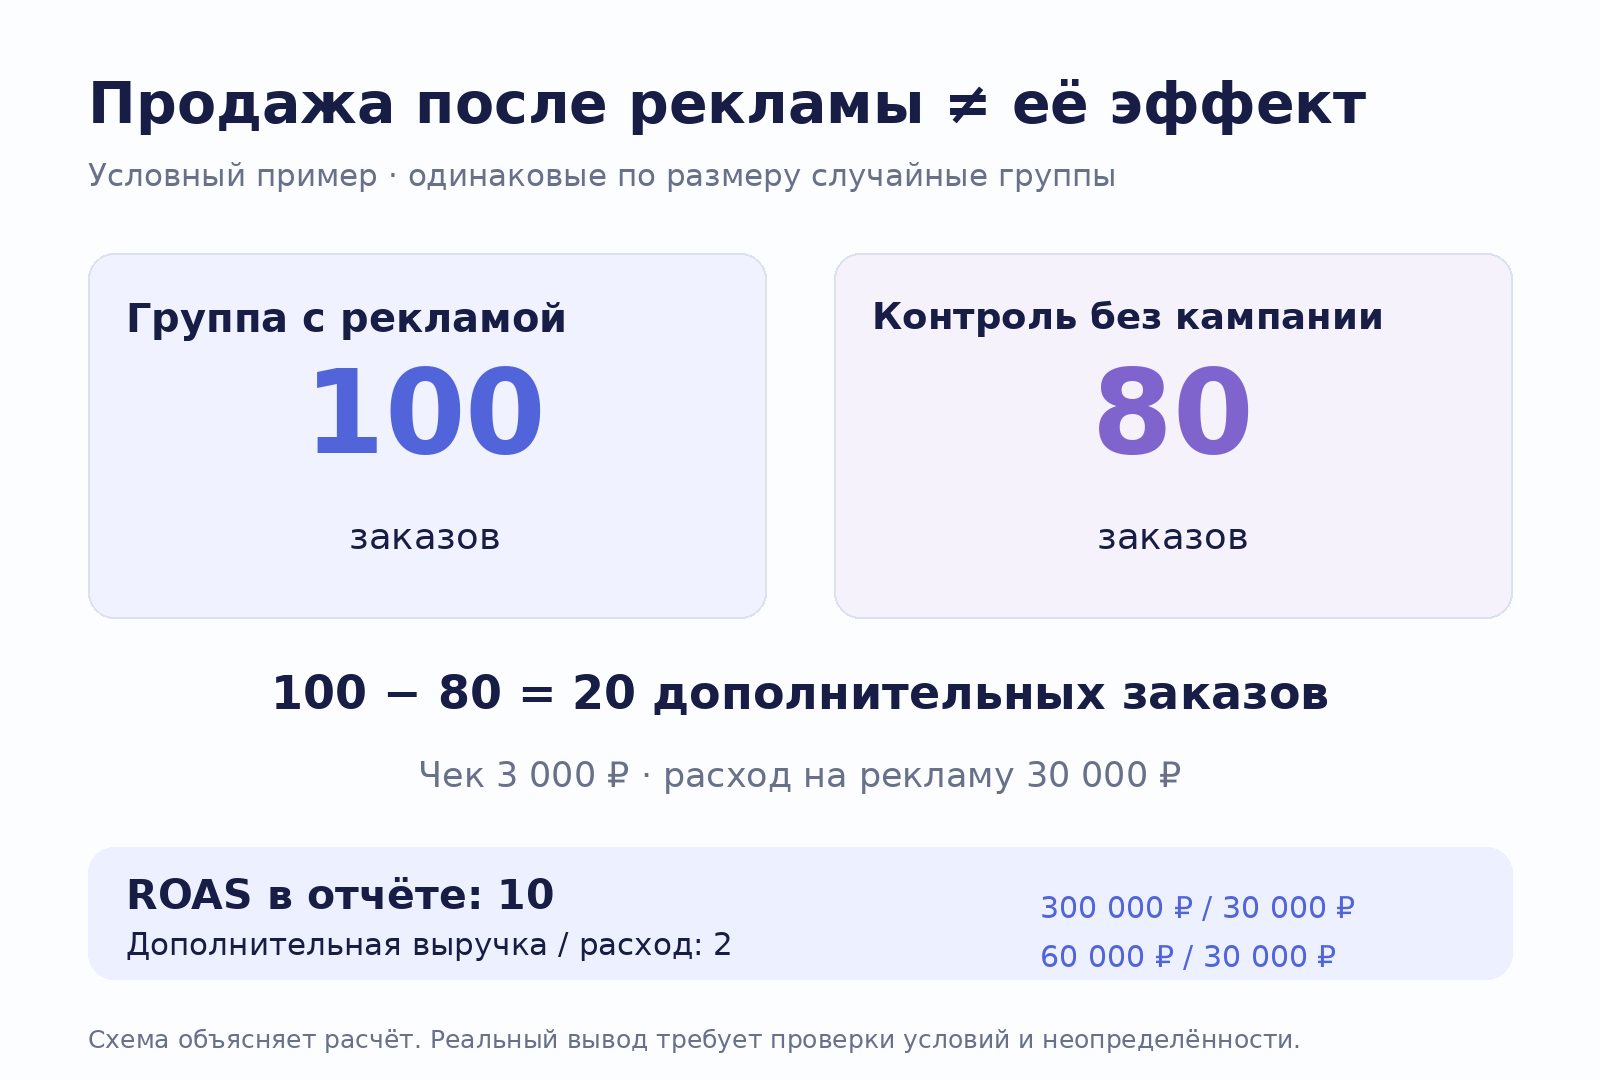 Таким образом, красивый отчёт о продажах может сосуществовать с отрицательным дополнительным вкладом в прибыль. В реальном исследовании потребуются достаточная выборка, корректное распределение, одинаковый период наблюдения и оценка неопределённости. Простое сравнение увидевших рекламу с не увидевшими её не заменяет эксперимент: первые могли изначально иметь более высокую вероятность покупки.
У торговых площадок эта трудность особенно заметна. Покупатель приходит с намерением, а реклама появляется рядом с завершением выбора. Чем ближе контакт к заказу, тем легче его измерить — и тем важнее разобраться, изменил ли он решение.
Дополнительный эффект также имеет несколько уровней. Объявление способно увеличить продажи конкретного товара за счёт другого товара того же бренда. Бренд может выиграть у конкурента, тогда как общий объём категории в магазине останется прежним. А для ритейлера замена одного заказа другим может оказаться полезной или убыточной в зависимости от маржи и дальнейшего поведения покупателя.
Поэтому один показатель не обслуживает все интересы. Производителю важен прирост его бизнеса, магазину — результат всей торговой среды, покупателю — качество выбора. Если измерять только продажи рекламируемой карточки, часть последствий останется за кадром.
Появление отраслевых правил показывает, что рынок взрослеет. В январе 2024 года IAB и MRC опубликовали руководство по измерению ритейл-медиа, включающее инкрементальность. В 2025 году IAB и IAB Europe подготовили отдельные рекомендации по измерению дополнительного эффекта в commerce media, а в 2026-м европейские стандарты были обновлены.
Исторически ритейлер сначала доказал, что может наблюдать покупку. Теперь ему приходится доказывать, что проданная им реклама эту покупку добавила или полезным образом изменила.
#Где возникает связь с Sales Ninja
Для самостоятельного e-commerce из этой истории следует задача шире запуска рекламного кабинета: научиться управлять собственной витриной и понимать последствия каждого изменения. Какие товары показать, какое предложение подходит посетителю, как размещение влияет на покупку и что происходит с остальными продажами?
Здесь находятся смежные с ритейл-медиа возможности Sales Ninja: товарные рекомендации, персонализация и A/B-тестирование. Они помогают работать с выбором товаров и вариантов страницы, а также проверять изменения на наблюдаемых результатах. Рекламные договоры, аукцион и расчёты с поставщиками требуют отдельной инфраструктуры.
Связь достаточно конкретна: магазин, который хочет монетизировать внимание, должен сначала уметь обращаться с ним бережно. Поставщик может оплатить размещение. Но подобрать подходящее предложение и проверить, что витрина от этого стала экономически лучше, — самостоятельная технологическая работа.
#Что в итоге изменилось
Ритейл-медиа прошла путь от договорённости о видимости товара до рекламного бизнеса, который использует покупательские данные на собственных и внешних площадках. Amazon показала силу рекламы рядом с товарным поиском. Китайские платформы — силу алгоритмического распределения внимания и сближения контента с покупкой. Традиционные сети — ценность лояльности и физических продаж. Российские маркетплейсы быстро превратили похожие механизмы в крупную часть местного рекламного рынка.
Для большого интернет-магазина эта история открывает возможность получать деньги не только с продажи товара, но и за помощь производителю в работе со спросом. Однако доход ограничен качеством аудитории, числом рекламодателей и тем, насколько аккуратно магазин распределяет внимание покупателя.
Ритейлер стал медиа, когда научился продавать доступ к своему покупателю. Дальнейшая ценность этого бизнеса зависит от более трудного умения: увеличивать доход от такого доступа, сохраняя причины, по которым покупатель вообще приходит в магазин.