Rocket Fuel предлагала рекламодателю задать цель и доверить алгоритму выбор показов и ставок. За 2013 год её выручка превысила $240 млн. Через четыре года компанию продали по $2,60 за акцию — против $29 на IPO. Предиктивная реклама развивалась, а один из её заметных ранних поставщиков потерял самостоятельность.
Причина не сводилась к качеству алгоритма. Rocket Fuel зарабатывала на закупке рекламы «под ключ», пока агентства осваивали самостоятельную закупку, а платформы встраивали оптимизацию в свои продукты. Попытка сменить бизнес-модель потребовала снизить маржу и оплачивать внедрение у клиентов.
#Что Rocket Fuel меняла в закупке рекламы
Для рекламы дорогого автомобиля логично выбрать автомобильные сайты и обеспеченную аудиторию. Но интерес к машинам не означает готовности купить: посетитель форума может годами обсуждать двигатели, а будущий покупатель — читать про ремонт кухни. Таргетинг по тематике упускает второго и оплачивает внимание первого.
Поиск и поведенческий таргетинг уже помогали находить спрос. Однако при составлении медиаплана человек заранее ограничивал аудитории и площадки. Алгоритму оставалось оптимизировать закупку внутри этих границ.
Rocket Fuel делала ставку на возможность передать машине сам поиск удачного сочетания: кому показать объявление, в каком окружении, в какой момент и за какие деньги.
Разница тоньше, чем «раньше вручную, теперь автоматически». Можно автоматизировать исполнение медиаплана, который составил человек. А можно позволить системе обнаружить, что сам медиаплан слишком узкий, дорогой или вообще построен вокруг неверной гипотезы.
#Что Rocket Fuel представляла собой на самом деле
Компанию основали в 2008 году Джордж Джон, Ричард Фрэнкел и Абхинав Гупта, выходцы из Yahoo. Они работали внутри рекламной индустрии и понимали, какой рынок открывается по мере развития автоматических торгов за показы. История команды — AdExchanger.
RTB позволял покупать отдельный показ, пока посетитель открывает страницу. Система получала доступные сведения о показе и за доли секунды решала, какую ставку предложить. У машины появилась возможность выбирать каждый контакт, а не только распределять бюджет между заранее выбранными площадками.
В проспекте Rocket Fuel к IPO 2013 года платформа описывалась как система прогнозирования и автоматического принятия решений на основе искусственного интеллекта. Она приобретала отдельные показы на биржах и собирала из них кампании под цели рекламодателей.
Посмотрим на условный пример. За целевое действие можно заплатить 2 000 рублей. Вероятность целевого действия после одного показа — 0,02%, после другого — 0,08%. Тогда простой ориентир допустимых затрат составляет 40 копеек и 1 рубль 60 копеек соответственно.
Второй показ допускает вчетверо большую ставку при той же ожидаемой стоимости результата. Если цена выше расчётной, покупку можно пропустить.
В реальной закупке добавляются ограничения бюджета, частоты и неопределённость прогноза. Поэтому высокая вероятность покупки сама по себе не делает показ выгодным: важна его цена.
Посетитель автомобильного портала может быть хорошим кандидатом — и слишком дорогим. Посетитель сайта о ремонте может быть менее очевидным — и недооценённым другими покупателями рекламы. В таком случае преимущество даёт именно способность увидеть то, чего не заметил чужой медиаплан.
#А разве Google не делал то же самое?
Google представил Conversion Optimizer в сентябре 2007 года — раньше основания Rocket Fuel. Рекламодатель задавал целевое ограничение по стоимости действия, а система использовала историю кампании для автоматического выбора ставок в аукционах.
В 2013 году специалисты Google опубликовали техническую работу о промышленном прогнозировании кликов. В 2014-м исследователи Facebook* — [собственную работу о прогнозировании рекламных кликов](собственную работу о прогнозировании рекламных кликов).
Автоматическая оптимизация развивалась сразу у нескольких игроков. Rocket Fuel выходила на рынок, где Google уже учился подбирать ставки по вероятности конверсии.
Автоматическая оптимизация развивалась сразу у нескольких игроков. Rocket Fuel выходила на рынок, где Google уже учился подбирать ставки по вероятности конверсии.
Настоящая дерзость Rocket Fuel была в другом. Она пыталась построить крупный независимый бизнес на убеждении, что её алгоритм умеет лучше распоряжаться рекламными деньгами на доступном ей открытом рынке.
Google мог улучшать закупку внутри своей рекламной системы. Rocket Fuel должна была убедить клиента выделить бюджет отдельной компании, которая будет выбирать показы через внешнюю инфраструктуру.
Это два разных положения на рынке. В одном случае вы уже пришли покупать рекламу, и вам предлагают более эффективный способ это делать. В другом — новый поставщик должен доказать, почему деньги стоит доверить именно ему.
#За что платили инвесторы
Выручка Rocket Fuel увеличилась примерно со $106,6 млн в 2012 году до $240,6 млн в 2013-м. В сентябре 2013 года компания разместила собственные 4 млн акций по $29 — $116 млн до комиссий и расходов. Финансовая история, параметры IPO.
Инвестиционная логика была понятной. Всё больше рекламы становится цифровой. Всё больше показов можно покупать автоматически. Человек не способен осмыслить все доступные сочетания признаков, а машина способна. Если компания уже умеет зарабатывать на этом сейчас, дальше рынок сам понесёт её вперёд.
Ожидание накопительного преимущества тоже выглядело разумно: больше кампаний дают больше данных для обучения. Но улучшение прогнозов не гарантирует сохранения высокой комиссии.
Допустим, несколько компаний научились покупать рекламу лучше. Рекламодатели начинают сравнивать их и торговаться. Часть выигрыша уходит клиенту в виде более низкой комиссии. Если несколько покупателей одинаково высоко оценивают один показ, они поднимают его аукционную цену — и часть выигрыша уходит площадке.
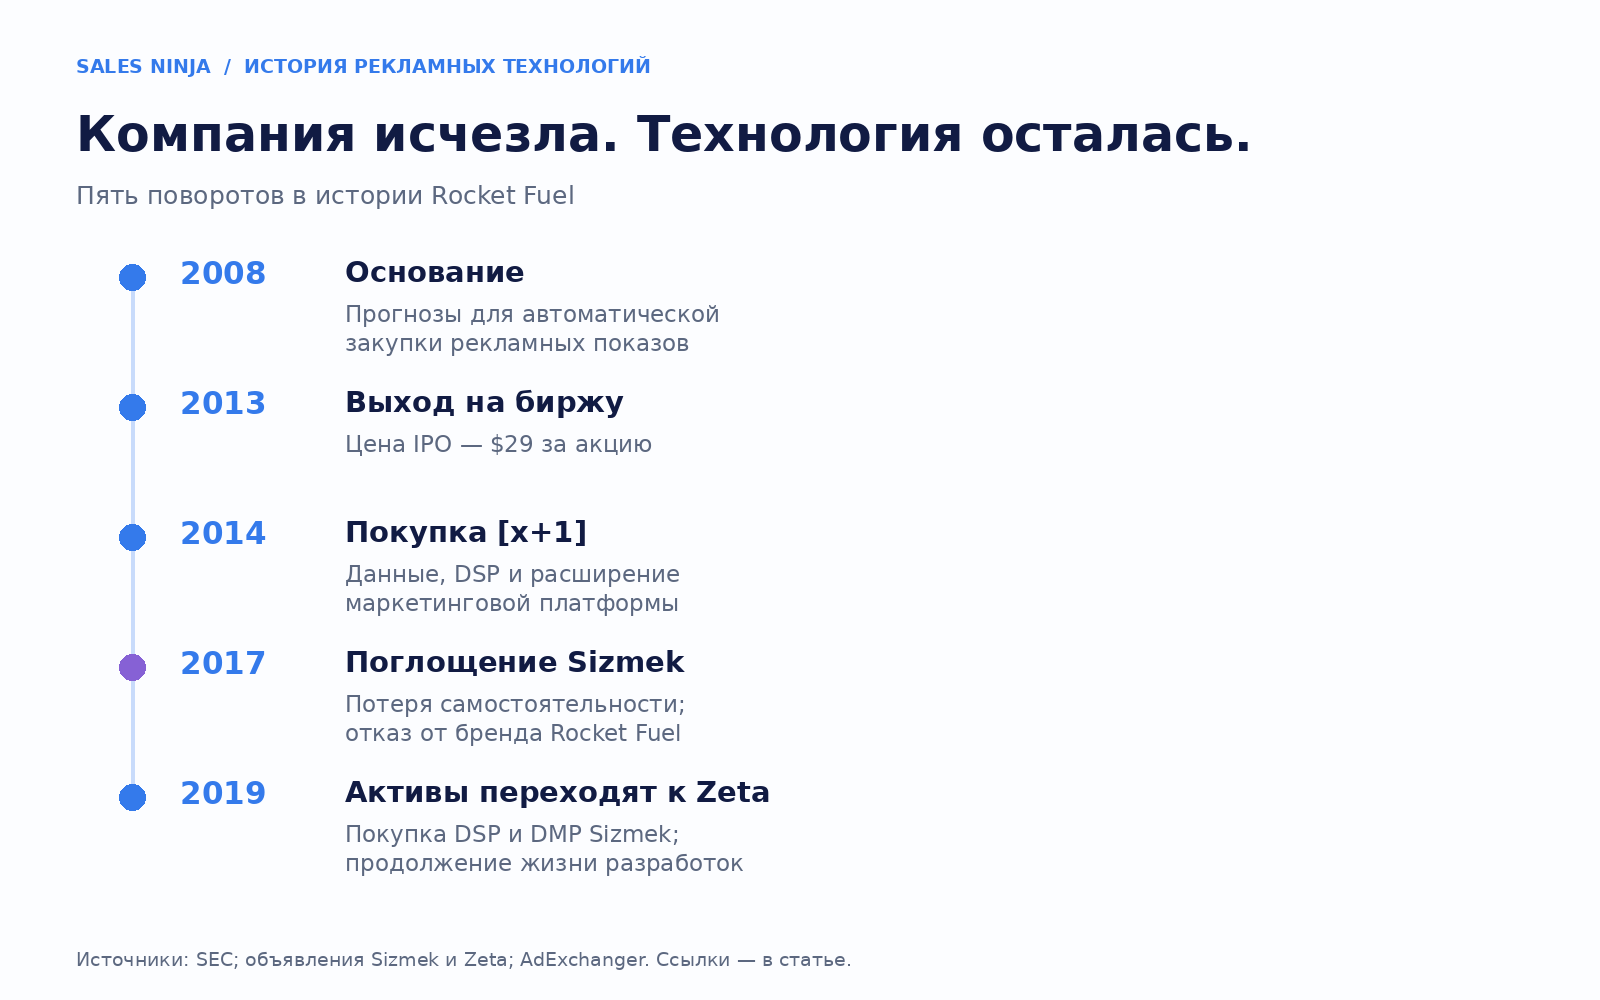
От независимой системы закупки — к большой платформе, поглощению и продолжению жизни технологий у новых владельцев.
#Почему Google было проще зарабатывать на оптимизации
Рекламной системе, через которую уже идут бюджеты, улучшенная оптимизация помогает удерживать эти бюджеты и увеличивать их. Ей не обязательно продавать прогнозирование как отдельный продукт. Оно может быть частью причины, по которой рекламодатель продолжает покупать у неё рекламу.
Независимому оптимизатору приходится отдельно оправдывать собственное присутствие. Клиенту нужно подключить ещё одного поставщика, выделить ему деньги, принять его отчётность и согласиться с его способом работы.
При сопоставимом результате встроенная функция избавляет клиента от ещё одного договора, интеграции и проверки подрядчика. Независимому продукту нужно преимущество, ради которого клиент возьмёт на себя эту работу.
У крупных платформ есть и другой источник силы: собственные взаимодействия с пользователями и контроль над значительной частью рекламного процесса. Внешняя система видит лишь то, что ей передали или позволили собрать. Даже прекрасная модель не может восстановить любую отсутствующую информацию.
Для открытой закупки это не приговор. У неё есть собственная ценность: доступ к разным поставщикам, возможность работать на стороне рекламодателя, соединять данные и выбирать между источниками. Но тогда независимость должна быть полезной частью продукта, а не только юридическим фактом.
Rocket Fuel приходилось заново продавать своё преимущество каждому клиенту — и оплачивать эти продажи из дохода от закупки рекламы.
Владелец рекламной системы мог зарабатывать на распространении автоматизации. Поставщик отдельного «умного двигателя» ещё должен был защитить свою долю в созданной им выгоде.
#Но клиенты же видели результат. Зачем им было уходить?
Представьте условную ситуацию: вы отдали подрядчику миллион рублей и довольны продажами. Затем узнали, что непосредственно на размещения ушла только часть этой суммы. Остальное покрывает технологию, работу команды, продажи, инфраструктуру и заработок поставщика.
Само по себе это нормально. Вопрос начинается, когда вам предлагают похожие возможности с другим распределением расходов и большим контролем.
Rocket Fuel выросла прежде всего как поставщик рекламных кампаний «под ключ». Для клиента это удобное обещание: отдайте нам задачу, наши люди и алгоритмы её выполнят. Но по мере взросления programmatic агентства и рекламодатели учились покупать сами. Им становился нужен инструмент, с которым можно работать, а не только подрядчик, которому следует верить.
В годовом отчёте Rocket Fuel за 2016 год компания описывала претензии к ценам, размещениям и прозрачности результатов, а также перераспределение части бюджетов в агентские торговые подразделения. Самостоятельное использование платформы приносило более низкую медиамаржу, чем обслуживание кампаний.
Для агентства возникал ещё и конфликт ролей. Если аудиторию, ставки и размещения выбирает внешний подрядчик, агентству труднее обосновывать свою комиссию. Платформа, которой агентство управляет само, сохраняет ему контроль над работой и отношениями с клиентом. Это различие могло влиять на выбор поставщика независимо от точности моделей.
#Почему The Trade Desk смогла расти в том же мире?
В 2016 году The Trade Desk сообщила о росте выручки на 78%, до $202,9 млн, и чистой прибыли $20,5 млн. Её продуктом была платформа самостоятельной закупки, через которую рекламные покупатели могли создавать, вести и оптимизировать кампании. Результаты и описание модели компании.
Упрощая различие в предложении, Rocket Fuel исторически продавала способность сделать работу за покупателя рекламы. Платформа самостоятельной закупки даёт этому покупателю возможность лучше делать свою работу.
The Trade Desk превращала агентства в покупателей своего инструмента. Rocket Fuel приходилось убеждать их отдать ей часть работы. Для продажи технологии это существенная разница: в одном случае агентство получает больше возможностей, в другом уступает контроль.
#Покупка x+1 и ловушка перехода к платформе
В августе 2014 года Rocket Fuel объявила о покупке [x+1] с заявленной стоимостью сделки около $230 млн; в сентябре она была закрыта. Презентация сделки, документ о закрытии.
Покупка давала возможности управления данными, самостоятельной закупки и оптимизации на стороне сайта. Замысел был шире баннерной рекламы: собрать информацию о клиенте и использовать её в разных маркетинговых действиях.
Если система понимает, какой человек перед ней, почему применять это знание только при покупке показа? Можно менять сообщение, координировать каналы, учитывать происходящее на сайте. В интервью руководителей после сделки эта идея звучит вполне отчётливо: с ростом количества каналов человеку становится трудно управлять всеми правилами, и нужна автоматизация.
Клиент, который вчера покупал кампанию, не обязательно хочет завтра внедрять платформу. Ему придётся выделить людей, разобраться с данными, научиться работать в интерфейсе и принять на себя часть ответственности. Агентство захочет понятных прав и отчётности. Продавцам потребуется другой разговор: вместо «дайте бюджет, мы всё сделаем» — «измените процесс, чтобы наш инструмент принёс пользу».
При этом старые расходы не исчезают в момент объявления новой стратегии. Нужно продолжать обслуживать действующих клиентов, содержать команды и одновременно оплачивать переход.
Самая тяжёлая часть такой перестройки: вы можете знать, что новый бизнес перспективнее, но всё ещё зависеть от доходов старого. Снижаете цену и открываете клиенту инструмент — рискуете недополучить деньги сейчас. Не меняетесь — рискуете потерять клиента позже.
#«Чёрный ящик» тоже бывает разным
Здесь напрашивается возражение: но ведь Google и Facebook* тоже не показывают рекламодателю внутренности своих моделей. Почему закрытость оказалась проблемой для Rocket Fuel?
Закрытая модель и непрозрачная сделка — разные вещи. Клиенту не обязательно знать коэффициенты алгоритма, чтобы проверять стоимость размещений, комиссию, использование своих данных и дополнительный эффект рекламы. Отказ раскрывать устройство модели не оправдывает отсутствие ответов на эти вопросы.
В 2014 году вокруг кампании Mercedes-Benz возник спор о подозрительном трафике. Rocket Fuel отвечала, что сомнительные показы были заменены до выставления счетов, и оспаривала подачу Financial Times. Публичный ответ компании — The Drum.
Позже, в 2018 году, AdExchanger [сообщил со ссылкой на осведомлённых собеседников](сообщил со ссылкой на осведомлённых собеседников) о смешивании данных ремаркетинга разных клиентов без их разрешения. Джордж Джон отказался от комментария изданию.
#А насколько хорошо машина вообще могла понимать результат?
Даже без споров о данных рекламный AI сталкивается с неприятным различием: предсказать покупку и вызвать покупку — разные задачи.
Ретаргетинг может догнать человека, уже решившего купить, и получить заслугу за заказ, который состоялся бы без рекламы. Другой посетитель покупает реже, но показ способен изменить его решение. Модель вероятности покупки и модель дополнительного эффекта выберут разные аудитории.
На условных числах это особенно заметно. В группе А без рекламы покупают 8%, с рекламой — 9%. В группе Б без рекламы покупает 1%, с рекламой — 3%. Первая группа даёт больше покупок после показа. Вторая — больший прирост: два процентных пункта вместо одного.
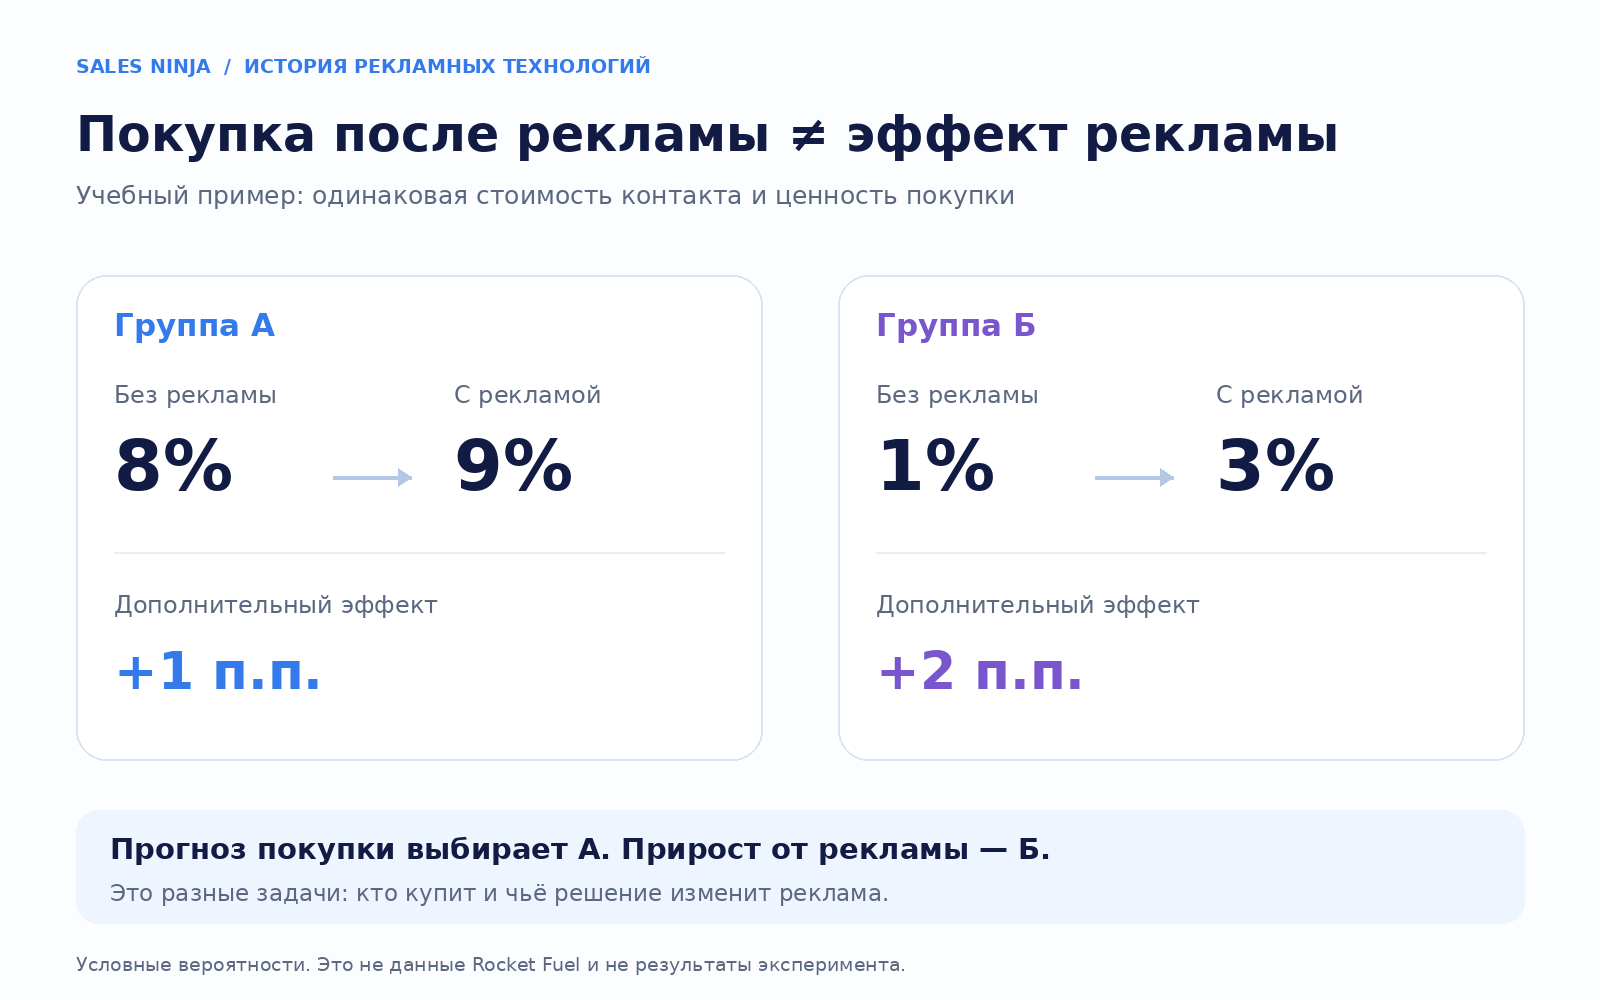
Условный пример: при одинаковой стоимости контакта группа Б даёт больший прирост покупок.
В исследовании Льюиса и Рао 2015 года, основанном на 25 крупных полевых экспериментах, показано, насколько трудно точно измерять отдачу от рекламы даже на больших выборках. Небольшой эффект воздействия приходится выделять на фоне огромных различий в обычном покупательском поведении.
Для работы с Директом и Метрикой это узнаваемая проблема. Кампания может выглядеть лучше по приписанным ей конверсиям, пока общий объём продаж почти не меняется. Проверка начинается именно с этого расхождения, а не заканчивается красивой стоимостью цели.
#Как компания с огромной выручкой подошла к продаже
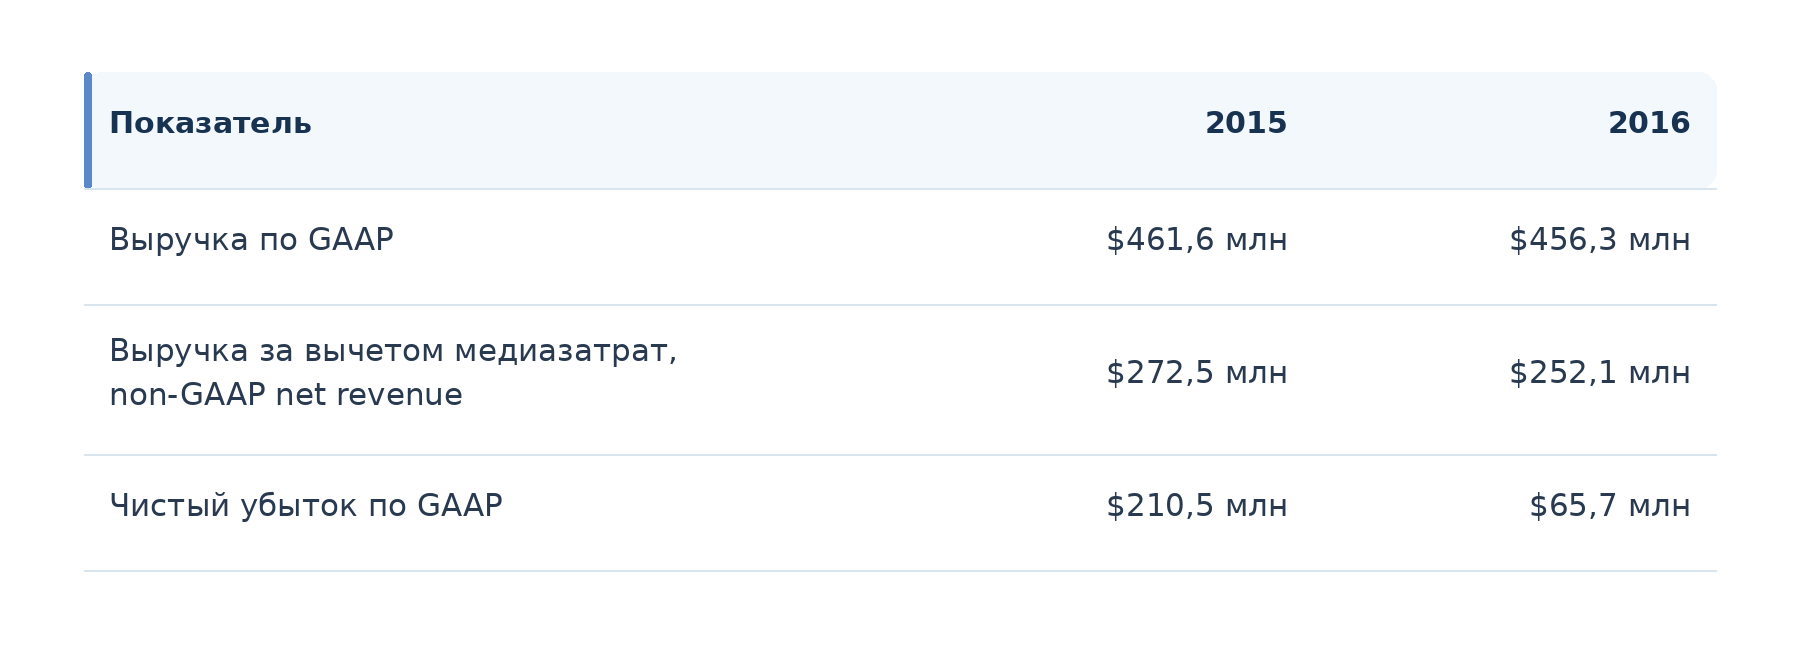
Источник: результаты Rocket Fuel за 2016 год. Убыток 2015 года включал обесценение goodwill; операционный денежный поток 2016 года был положительным и составлял $20,8 млн.
Здесь выразительнее всего не размер убытка, а расхождение первых двух строк. Через компанию проходил почти прежний объём выручки, но после затрат на рекламу оставалось меньше. А из оставшегося нужно оплачивать людей, вычисления, продажи и перестройку бизнеса.
В конце 2016-го и начале 2017 года советники Rocket Fuel связались с 69 потенциальными стратегическими покупателями и двумя инвестиционными компаниями по поводу продажи Media Services. Затем обсуждалась продажа всей компании. В мае совет директоров рассматривал возросший риск нарушения условий долгового финансирования во второй половине года. Всё это описано в документах подготовки сделки.
В июле 2017 года Sizmek объявила о приобретении Rocket Fuel по $2,60 за акцию с enterprise value около $145 млн. От цены IPO $29 цена одной акции снизилась примерно на 91%. Объявление сделки.
В сентябре поглощение завершилось, а Sizmek объявила об отказе от бренда Rocket Fuel. В 2019 году DSP- и DMP-активы Sizmek перешли к Zeta Global.
#Что погубило бизнес, пока его подход становился нормой
В истории Rocket Fuel сошлись три проблемы. Покупатели осваивали самостоятельную закупку и требовали меньшей комиссии. Агентства хотели управлять инструментом и сохранять отношения с клиентом. Переход к платформе сокращал доходность старой модели раньше, чем исчезали расходы на продажи и обслуживание.
Конкуренция с владельцами рекламных систем усиливала давление: они могли включать прогнозную оптимизацию в существующую закупку. Rocket Fuel приходилось продавать её отдельно и доказывать, что дополнительный поставщик окупается. Прибыльная The Trade Desk показывает, что независимость не была приговором; значение имело то, как продукт встраивался в работу покупателя.
Rocket Fuel потеряла самостоятельность не потому, что рынку перестала быть нужна предиктивная реклама. Рынку всё меньше подходил способ, которым компания её продавала.
*Meta Platforms Inc., владеющая Facebook, признана экстремистской организацией; её деятельность по реализации Facebook и Instagram запрещена на территории Российской Федерации. Компания включена Росфинмониторингом в перечень террористов и экстремистов. Генпрокуратура РФ, перечень Росфинмониторинга.